じゅうろくアプリ

スクリーンショット
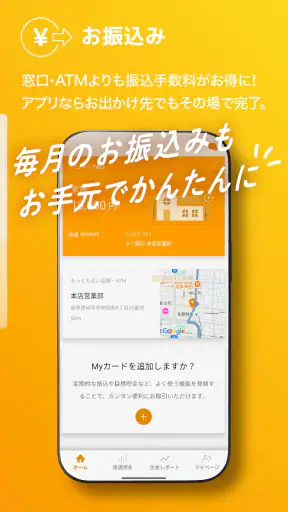
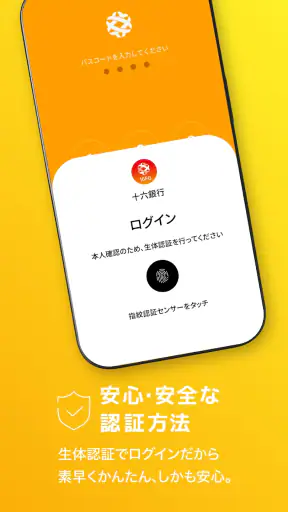
詳細
- 評価
- 4.5
- バージョン
- 1.5.0
- 開発者
- 十六銀行アカウント
銀行アプリを選ぶとき、私はまず「何ができるか」よりも、「自分が普段使う銀行の手続きを、どれだけ迷わず済ませられるか」を重視します。じゅうろくアプリは、十六銀行アカウントが提供する金融カテゴリーのアプリで、十六銀行を日常的に利用している人に向けた選択肢です。無料で使い始められ、対象年齢は3歳以上。スマートフォンの中に銀行との接点を置きたい人が検討しやすい位置づけだと感じました。
私がこのアプリを試す立場で見ると、評価のポイントは大手の総合金融アプリと同じ土俵で機能数を競わせることではありません。給与の受け取り、残高の確認、入出金の把握、銀行に関する用事を一つの入口にまとめたいのか、それとも複数の金融機関や投資、決済まで横断して管理したいのか。ここを先に決めると、じゅうろくアプリが自分に合うか判断しやすくなります。
じゅうろくアプリを選ぶ前に見るべき基準
銀行専用アプリとしての分かりやすさ
銀行アプリには、銀行そのものが提供する専用アプリと、複数の口座をまとめて見る家計簿・資産管理系のアプリがあります。前者の良さは、特定の銀行を中心に使う人が迷いにくいことです。後者は、いくつもの金融サービスを一つの画面で把握したい人に向いています。
じゅうろくアプリの場合、十六銀行を生活の中心に置いているかが最初の判断材料になります。十六銀行の口座を日々確認したい人なら、銀行名とアプリの役割が一致しているため、使う目的を決めやすいでしょう。反対に、複数の銀行口座を同じ頻度で管理している人は、専用アプリをそれぞれ開く運用が負担になりやすく、横断型のサービスのほうが合う場合があります。
確認したいのは「毎日の用事」か「資産全体」か
私なら、インストール前に自分の銀行アプリ利用を二つに分けます。一つは、口座の状況を確認したり、銀行に関する日常的な手続きを進めたりする用途。もう一つは、預金、カード、証券、電子マネーなどをまとめて家計全体として見る用途です。じゅうろくアプリを選ぶなら、まず前者を重視する人のほうが納得しやすいと思います。
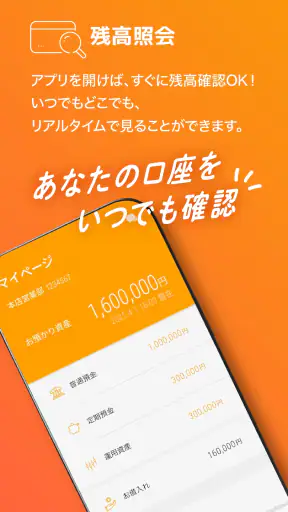
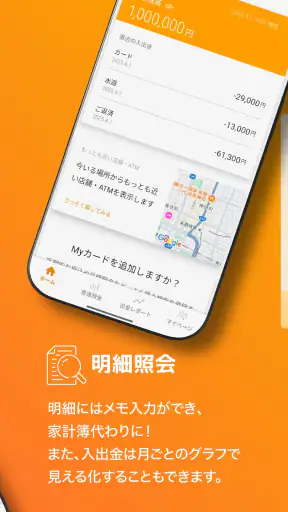
たとえば、買い物のあとに口座残高を確認したい、引き落とし前に入金状況を見たい、銀行へ行く前にスマートフォンで済ませられることを探したい、といった使い方です。こうした小さな確認を後回しにしがちな人ほど、専用アプリをホーム画面の目立つ場所に置く意味があります。アプリを開く目的が明確なので、家計簿アプリのように多くの情報を整理する必要がありません。
評価と利用規模から受ける印象
ストア上では平均4.5の評価が付いており、評価件数は約4,100件です。利用者の反応を見る限り、銀行専用アプリとして一定の関心を集めていることは読み取れます。インストール数も10万以上に達しているため、完全に限られた人だけが使うアプリという印象ではありません。
ただし、平均評価だけで自分に合うとは決めないほうが安全です。金融アプリは、端末の変更、ログイン情報の管理、本人確認、通知の受け取り方など、使い始めの条件で満足度が変わります。私は評価を見るとき、画面の好みよりも、自分が必要とする銀行との接点を無理なく続けられるかを優先します。
私が重視したい三つの実用ポイント
一つ目は、確認の習慣を作りやすいことです。アプリを入れただけでは家計は変わりませんが、給料日や大きな買い物のあとに残高を見る流れを決めておくと、紙の明細やATMへ行く回数を減らすきっかけになります。
二つ目は、銀行用と家計管理用を混同しないことです。銀行のアプリで口座の状況を確認し、月全体の支出は別の方法で整理するという分担は、かえって分かりやすい場合があります。すべてを一つのアプリに集めたい人には物足りなくても、銀行の情報と生活費の記録を分けたい人には扱いやすい考え方です。
三つ目は、機種変更や再設定を見越して使うことです。金融アプリは、スマートフォンを買い替えたときに再ログインや確認が必要になることがあります。私は、登録情報やログインに使う情報をその場しのぎで保存せず、変更前に確認しておくことを勧めます。これは目立たない準備ですが、突然アプリを使えなくなる不安を減らします。
日常の場面で試すなら
現実的な使い方として、私は「引き落としが続く週」の確認に向いていると考えます。家賃、通信費、カード利用分などが重なる時期は、残高を頭の中だけで管理しにくいものです。朝に出かける前や買い物のあと、じゅうろくアプリを開いて口座の状態を確認する習慣を作れば、入金の必要に早く気づけます。
ここで大切なのは、アプリを開くタイミングを曖昧にしないことです。「毎日見る」と決めるより、「給料日の翌日」「大きな支払いの前」「週末の家計確認」といった具体的な場面に結びつけたほうが続きやすいです。私は銀行アプリを通知だけに頼るより、自分で確認する予定を決めたほうが安心できます。
じゅうろくアプリが勝ちやすい場面
このアプリの強みは、十六銀行を使う人にとって、銀行関連の確認先を一本化しやすい点です。銀行の窓口やATMへ行く前にスマートフォンで状況を確認できるなら、「わざわざ出かける必要があるか」を判断しやすくなります。私はこの種の専用アプリを、銀行へ行く回数を単純にゼロにする道具というより、行くべき用事とオンラインで確認できる用事を切り分ける道具として見ています。
また、無料で利用できるため、費用をかけずに銀行との接点をスマートフォンへ移したい人が試しやすいのも利点です。アプリを導入するために新しい有料サービスへ加入する必要がない点は、まず使い勝手を確かめたい人にとって重要です。
開発元が十六銀行アカウントであることも、選ぶ際の分かりやすさにつながります。銀行名と提供元の関係を確認しやすいので、似た名前の金融アプリを探している人でも候補を絞りやすいでしょう。私は金融分野では、提供元が誰なのかを確認してからログインや登録へ進む習慣を重視します。
使い始めに感じやすい負担
一方で、銀行専用アプリならではの負担もあります。金融サービスでは、初回設定や本人確認、ログイン方法の確認を軽く考えないほうがよいです。登録時に急いで操作すると、後になってどの情報を使ってログインするのか分からなくなることがあります。私は時間に余裕のあるときに設定し、画面の案内を読みながら進めるのがよいと思います。
スマートフォンを家族と共有している人は、誰の口座をどの端末で管理するのかも先に決めておくべきです。銀行アプリは、家計簿アプリのように家族全員が同じ画面を見る前提とは限りません。自分専用の端末で使うのか、家庭内で確認方法を分けるのかを決めておくと、後から混乱しにくくなります。
代替サービスのほうが合う人
複数の銀行を使い分けている人には、口座を横断して見られる家計管理サービスのほうが便利な可能性があります。住宅費用、生活費、貯蓄用口座を別々の金融機関に置いているなら、一つの銀行専用アプリだけでは全体像をつかみにくいからです。
投資やカードの利用額まで同時に確認したい人も、総合的な資産管理サービスを比較したほうがよいでしょう。じゅうろくアプリを使いながら別の管理手段を併用する方法もありますが、二重入力やアプリの切り替えが面倒に感じる人には向きません。
逆に、現金の入出金を中心に使う人や、銀行の情報を細かく分類する必要がない人は、機能が多すぎるサービスを選ぶと画面が複雑になることがあります。私は「多機能だから上位」とは考えません。必要な確認を短時間で終えられるなら、専用アプリのほうが生活に残りやすいです。
乗り換え前に整理しておきたいこと
別の銀行アプリから移る場合、費用だけでなく習慣の切り替えが負担になります。ホーム画面の配置、ログイン方法、残高を確認する時間帯、通知を見る癖などが変わるからです。私は新しいアプリを入れた日に古いアプリをすぐ削除せず、必要な確認が新しい環境でできると分かってから整理するようにしています。
家計簿に口座情報を手入力している人は、アプリを導入しても記録方法が自動的に変わるわけではありません。銀行の残高確認と支出記録は別の作業として考え、どこまでをじゅうろくアプリに任せ、どこからを家計簿に残すかを決めると、乗り換え後の不満が減ります。
機種変更を予定している場合は、古い端末が使えるうちに新しい端末での利用準備を進めるのが現実的です。金融アプリは、端末を変えたあとに慌てて設定するより、時間のある日に確認するほうが安心できます。私はこの準備を、アプリの評価とは別に見るべき重要なコストだと思います。
対応環境と更新について
現在のバージョンは1.5.0で、AndroidではOS 10以上が必要です。比較的新しい端末を使っている人なら検討しやすい一方、古いスマートフォンを長く使っている人は、インストール前に自分のOSを確認しておくべきです。銀行用のアプリは、端末が対応しているかを後回しにしないほうがよいでしょう。
リリース日は2025年3月25日です。私は新しいアプリを使うとき、最初からすべての操作を生活の中心に置くのではなく、まず残高確認など無理のない範囲で習慣化します。バージョンが更新されたときも、ログインや確認の流れが自分の使い方に合っているかを見直すと、変更に気づきやすくなります。
私の結論:十六銀行を日常的に使うなら試す価値がある
私のおすすめは明確です。十六銀行を主な銀行として使い、スマートフォンで銀行の用事を確認したい人には、じゅうろくアプリを試す価値があります。無料で始められ、銀行専用の入口として目的を作りやすいからです。特に、ATMへ行く前の確認や、引き落としが重なる時期の残高チェックを習慣にしたい人に向いています。
ただし、複数の金融機関、カード、投資まで一つの画面で管理したい人には、横断型の金融管理サービスのほうが便利です。十六銀行をほとんど使わない人も、専用アプリを増やすメリットを感じにくいでしょう。ここでは、機能の多さではなく、普段の銀行との距離を縮められるかが判断の中心になります。
対象年齢は3歳以上ですが、実際の利用では口座やログイン情報を扱うため、保護者や家族が端末の管理方法を考えておく必要があります。子ども向けアプリとして選ぶのではなく、家庭の金融情報を扱うアプリとして慎重に設定するのが自然です。
私は、まず対応OSを確認し、時間に余裕のある日に設定を行い、その後は「支払い前に見る」「週末に残高を確認する」など具体的な使い方を一つ決めることを勧めます。銀行アプリは、入れて終わりではなく、確認する習慣まで作れて初めて役に立つからです。
十六銀行を身近な銀行として使っているなら、スマートフォンの中に自分専用の確認窓口を持つ感覚で使いやすいでしょう。反対に、資産全体を横断して分析したいなら別の選択肢を優先すべきです。私なら、十六銀行中心のシンプルな銀行利用にはじゅうろくアプリを選び、複数サービスの一括管理には専門の管理アプリを組み合わせます。その役割分担が、このアプリを無理なく長く使うための一番現実的な方法です。


